 Российский СПГ выгоняют из Европы. Теперь газу придется обходить Африку
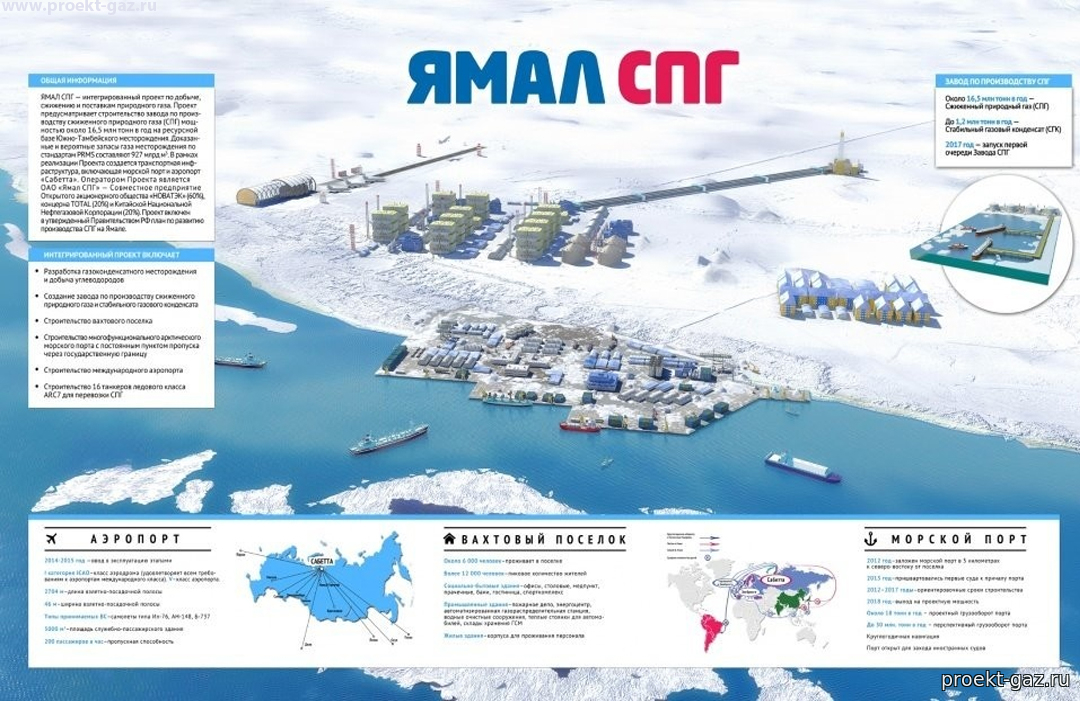
С 1 января 2027 года Евросоюз планирует полностью прекратить импорт российского сжиженного природного газа. Под основной удар попадает проект «Ямал СПГ», обеспечивающий более 45 процентов российского экспорта СПГ. За девять месяцев 2026 года европейские страны закупили около 12 млн тонн российского сжиженного газа. Теперь эти объемы придется перенаправлять преимущественно в Азию. Покупатели там есть, особенно в Китае. Проблема в другом. Летом газ с Ямала можно доставлять восточным маршрутом по Северному морскому пути, а зимой приходится учитывать ледовую обстановку либо отправлять танкеры значительно более длинным западным маршрутом. В результате газ остается тем же, но стоимость его доставки заметно увеличивается.
Европа теряет 12 млн тонн российского СПГ
По данным организации Urgewald, за январь и сентябрь 2026 года Евросоюз импортировал 12,18 млн тонн российского СПГ, на 9,5 процента больше прошлогоднего результата. Аналитическое агентство «Сиала» оценивает поставки непосредственно с «Ямал СПГ» в Европу в 11,3 млн тонн. Разница объясняется особенностями учета поставок и методик аналитических организаций. По словам директора по исследованиям Института энергетики и финансов Алексея Белогорьева, в третьем квартале доля российского СПГ в европейском импорте достигла 10,4 процента. Россия сохранила второе место среди поставщиков после США. Теперь европейский рынок для ямальского газа фактически закрывается. Под вопросом оказываются долгосрочные контракты с TotalEnergies, Naturgy и SEFE. Белогорьев допускает, что европейские покупатели воспользуются новыми ограничениями ЕС для прекращения договоров, сославшись на обстоятельства непреодолимой силы. В таком случае «Новатэку» придется самостоятельно искать покупателей на освободившиеся объемы.
Почему зимой газ с Ямала становится дорогим
Главное преимущество «Ямал СПГ» при поставках в Европу заключается в сравнительно коротком транспортном маршруте. До европейских терминалов газовоз может добраться примерно за 8–10 дней. Доставка в Азию по восточному направлению занимает ориентировочно 16–20 дней, если позволяют ледовые условия. Зимой ситуация сложнее. Для прохождения восточной части Северного морского пути требуется учитывать ледовую обстановку и возможности ледокольного сопровождения. Газовозы ледового класса Arc7 способны самостоятельно преодолевать определенные ледовые условия, но не обеспечивают беспрепятственную круглогодичную навигацию на всем маршруте. Альтернатива заключается в движении на запад с последующим переходом в Азию через Атлантический и Индийский океаны, при необходимости вокруг Африки. Такой рейс занимает значительно больше времени.
Один танкер, два маршрута и совершенно разные расходы
Экономику перевозок можно оценить на условном примере. Допустим, стоимость использования газовоза составляет 100 тыс. долларов в сутки. За 10 дней транспортные расходы достигнут 1 млн долларов. За 20 дней уже 2 млн долларов. При увеличении продолжительности рейса до 40 дней стоимость использования судна вырастет до 4 млн долларов. Это упрощенный расчет без учета топлива, портовых сборов, страхования и обратного перехода. Однако он показывает главную проблему. Чем дольше газовоз находится в рейсе, тем меньше партий он способен перевезти за год. Следовательно, для сохранения прежних экспортных объемов потребуется больше судов. А специализированный арктический газовоз представляет собой дорогостоящий актив, который невозможно быстро заменить обычным танкером.
Китай становится главным альтернативным рынком
Китай уже увеличивает закупки российского СПГ. По данным агентства «Сиала», в третьем квартале 2026 года российские поставки в КНР выросли до 3,4 млн тонн против 1,4 млн тонн в первом квартале. Рост составил примерно 2,4 раза. Одной из причин стало резкое сокращение катарских поставок на фоне ближневосточного конфликта. Если в первом квартале Китай получил из Катара около 4,4 млн тонн СПГ, то в третьем всего 0,2 млн тонн. Освободившуюся часть рынка начали занимать другие экспортеры, включая Россию. Однако рассчитывать на бесконечное увеличение китайского спроса не стоит. Пекин активно использует конкуренцию поставщиков и заинтересован прежде всего в выгодной цене.
Газ по 1000 долларов способен оплатить длинный маршрут
Высокие мировые цены частично компенсируют дополнительные транспортные расходы. На 21 октября европейские котировки TTF находились около 1060 долларов за 1 тыс. кубометров. Азиатский индекс JKM соответствовал примерно 1074 долларам. Разница между двумя рынками составляла всего 14 долларов. При таких ценах дополнительная стоимость перевозки становится особенно важной для доходности поставок. Директор по рыночной аналитике «Сиалы» Сергей Селин допускает сохранение мировых цен выше 1000 долларов предстоящей зимой, а в период максимального спроса их рост свыше 1200 долларов. Однако это прогноз, а не гарантированный уровень котировок. Если цены снизятся, длинная логистика может существенно сократить прибыль российских экспортеров.
Кто заработает на отказе Европы от российского СПГ
Главным потенциальным выгодоприобретателем становятся американские поставщики. После прекращения российского импорта Евросоюзу потребуется заменить примерно 12 млн тонн СПГ за девять месяцев, если ориентироваться на текущие объемы закупок. США уже занимают первое место на европейском рынке. При этом цена газа на американском хабе Henry Hub значительно ниже европейских котировок. На 21 октября она составляла около 107 долларов за 1 тыс. кубометров против 1060 долларов в Европе. Однако сравнивать эти значения напрямую нельзя. Американский газ необходимо сжижать, перевозить морем и регазифицировать. Кроме того, конечная стоимость определяется рыночными контрактами, а не только себестоимостью добычи. Тем не менее высокий разрыв между американскими и европейскими котировками создает привлекательные возможности для экспортеров и трейдеров.
Россия найдет покупателей, но прежней экономики уже не будет
Азия остается крупнейшим потенциальным направлением для российского СПГ. Помимо Китая, интерес представляют Индия, Япония, Южная Корея и страны Юго Восточной Азии. Однако часть покупателей ограничена санкционными рисками, а другие требуют ценовых уступок. Перенаправление ямальского газа возможно, но его доходность будет зависеть от стоимости перевозок, доступности танкеров и продолжительности навигации по Северному морскому пути. Внутренний российский рынок не способен на сопоставимых коммерческих условиях заменить европейский экспорт. В России газ значительно дешевле, а доставка СПГ требует отдельной инфраструктуры. Таким образом, запрет ЕС на российский СПГ с 1 января 2027 года не обязательно приведет к сокращению производства «Ямал СПГ», но заметно усложнит экспортную логистику. Европейские покупатели обеспечивали около 12 млн тонн спроса за девять месяцев, и теперь эти объемы придется распределять между азиатскими рынками. Китай способен принять значительную часть газа, однако доставка зимой потребует дополнительных расходов и специализированного флота. Европа, в свою очередь, будет замещать российское топливо прежде всего американским СПГ. В результате обе стороны столкнутся с изменением экономики поставок. Россия получит более длинные маршруты, Европа новых поставщиков и рыночные цены. Газ никуда не исчезнет, просто перевозить его придется дальше, дольше и дороже.
Поделиться новостью в социальных сетях
Еще похожие новости
|