Признание, которое прозвучало не из Москвы, а из Берлина
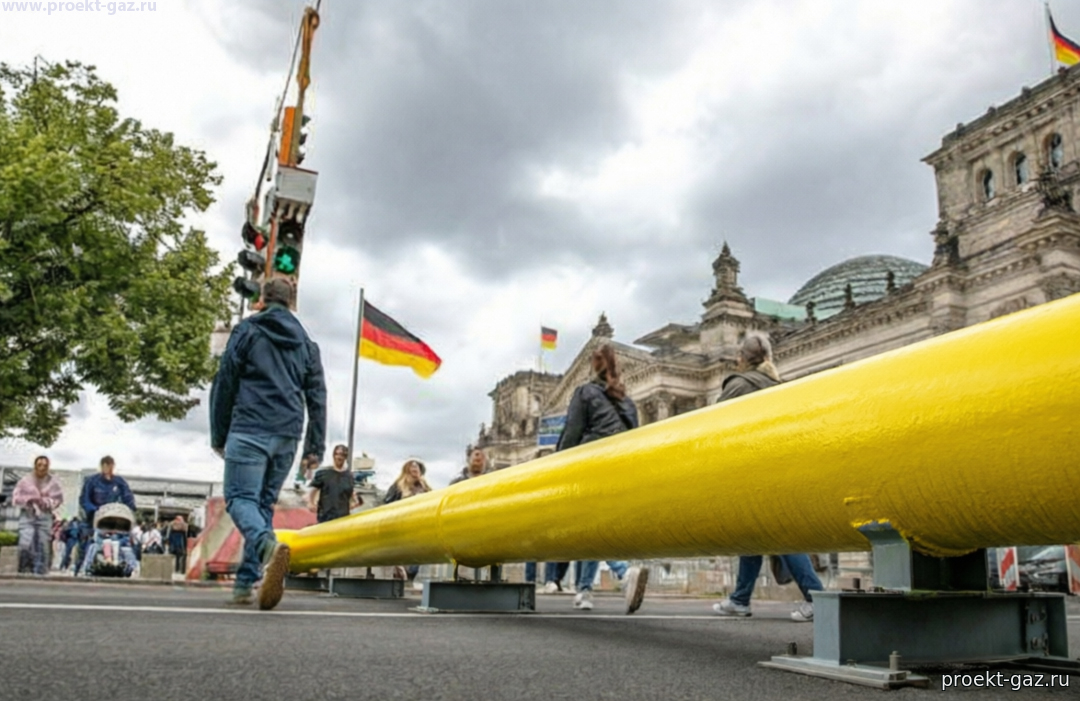
Депутат бундестага от партии «Альтернатива для Германии» Маттиас Мосдорф назвал отказ от российского трубопроводного газа большой ошибкой. Заявление он сделал в интервью «Известиям», и формулировка получилась предельно конкретной.
«Это была большая ошибка. Мы отказались от российского трубопроводного газа, но продолжаем покупать тот же газ через посредников и по гораздо более высоким ценам», подчеркнул парламентарий.
Он добавил, что сегодня немецкая промышленность и бизнес платят одни из самых высоких тарифов на энергию, а предприятия теряют международную конкурентоспособность, что не отвечает интересам самой Германии. Подобное признание ценно именно тем, что исходит не от российских официальных лиц, для которых подобная риторика давно стала привычной, а от представителя политической силы внутри самой немецкой парламентской системы.
Цифры, которые подтверждают слова депутата
Проверим тезис Мосдорфа арифметикой. За четыре года Европа практически полностью перестроила структуру импорта топлива. Сейчас около 30 до 33 процентов поставок обеспечивает Норвегия, еще примерно 25 процентов приходится на США, и вместе эти две страны покрывают почти 60 процентов внешних потребностей Евросоюза.
Разница с прежней моделью принципиальна. Трубопроводный газ поставлялся по долгосрочным контрактам с относительно предсказуемым ценообразованием. СПГ же продается на мировом рынке, а значит танкеры физически уходят туда, где за груз готовы заплатить больше. Как отметил заместитель директора МИЭП МГИМО Александр Фролов, энергетическая зависимость Европы не исчезла, она лишь изменила форму. Вместо одного крупного трубопроводного поставщика ЕС оказался привязан к мировому рынку, где цена одновременно определяется спросом в крупнейших экспортных терминалах Роттердама, Дохи, Хьюстона, Токио и Пекина.
Хранилища на минимуме за 15 лет
Евросоюз входит в отопительный сезон с минимальной за 15 лет заполненностью газовых хранилищ. По данным Gas Infrastructure Europe, к началу сентября подземные хранилища заполнены лишь на 65,6 процента, что стало самым низким показателем для этого периода с 2011 года. Официальный представитель Еврокомиссии Анна Кайса Итконен по итогам брифинга в Брюсселе называла еще меньшую цифру, около 65 процентов.
Год назад уровень заполненности превышал 80 процентов, а в период с 2023 по 2025 год страны ЕС традиционно входили в отопительный сезон с запасами, близкими к 90 процентам. Разница между нынешними 65,6 процента и прошлогодними 80 составляет почти 15 процентных пунктов, а с трехлетней нормой в 90 процентов разрыв достигает уже почти 25 пунктов.
При этом стоит признать важную деталь, на которую указывает Фролов. В абсолютном выражении в европейских ПХГ сейчас находится около 70 млрд кубометров газа, что больше, чем составляла полная емкость хранилищ ЕС в начале 2010 х годов. Кроме того, само потребление газа сократилось с 415 млрд кубометров в 2021 году до ожидаемых 325 до 330 млрд в 2026 году. Получается, что нынешние запасы покрывают большую долю от общего годового спроса, чем несколько лет назад, а значит ситуация хотя и тревожная, но не идентична катастрофическому сценарию 2022 года.
Кто рискует больше всех этой зимой
Наиболее уязвимыми среди ключевых экономик ЕС аналитики называют Германию, Нидерланды и Бельгию, подошедшие к осени с одними из самых низких запасов, причем именно через нидерландские и бельгийские газовые хабы снабжается значительная часть Центральной Европы. Отдельно выделяются страны с высокой зависимостью цены электроэнергии от газа. В Италии газ определяет до 90 процентов стоимости электричества, а Венгрия, Греция и Румыния оказываются в числе экономик, которые быстрее других ощущают подорожание топлива.
Показателен и пример Нидерландов, где биржевые цены на хабе TTF практически мгновенно переносятся в тарифы для населения и бизнеса, что делает страну одной из первых, где любой скачок стоимости газа отражается на реальных счетах потребителей.
Лето, которое само себя подставило
Погода в 2026 году стала одним из главных факторов давления на рынок. Аномальная жара и засуха резко увеличили потребление электроэнергии для охлаждения. Суточное потребление выросло на 28 процентов в Италии, на 23 процента в Венгрии, на 14 процентов во Франции и на 13 процентов в Испании.
Одновременно жара снизила выработку атомных и гидроэлектростанций из за перегрева оборудования и обмеления рек, а слабый ветер сократил производство электроэнергии на ветряных станциях почти на 40 процентов. В результате именно газовые электростанции взяли на себя роль основного резервного источника генерации в самый неподходящий момент, когда этот же газ был критически нужен для закачки в хранилища.
Ормузский пролив и ураганы добавляют нервозности
Дополнительным фактором риска остается Ормузский пролив, через который в обычных условиях проходит около 20 процентов мировых поставок СПГ, прежде всего катарского. После эскалации конфликта вокруг Ирана судоходство в проливе оказалось ограничено, часть газовозов была вынуждена менять маршруты, а отдельные партии СПГ перегружались уже за пределами пролива, что увеличило сроки и стоимость доставки.
Свой вклад способен внести и сезон атлантических ураганов, пик которого приходится на сентябрь и первую половину октября. По прогнозу американского NOAA, в этом году ожидается от 13 до 19 именованных штормов, от 6 до 10 ураганов, из которых от 3 до 5 могут достичь третьей категории и выше. Наибольшая угроза приходится на побережье Мексиканского залива, где сосредоточено более 80 процентов экспортных мощностей США по сжиженному газу.
Показательно, что дефицита топлива в самих Соединенных Штатах нет. В американских подземных хранилищах находится около 91 млрд кубометров газа, что близко к среднему уровню последних пяти лет и позволяет одновременно покрывать внутренний спрос и сохранять высокие объемы экспорта. Но, как отмечает Фролов, проблема заключается именно в логистике. Даже кратковременная остановка терминалов Sabine Pass, Corpus Christi, Freeport или Cameron способна задержать отправку десятков газовозов, а при заполненности европейских хранилищ всего на 65,6 процента даже несколько недель подобных задержек способны спровоцировать заметный рост цен.
Чем нынешний кризис отличается от 2022 года
Стоит подчеркнуть принципиальную разницу между нынешней ситуацией и энергетическим шоком четырехлетней давности. Тогда Европа столкнулась с резким и практически одномоментным сокращением трубопроводных поставок из одного источника. Сегодня континент имеет дело с зависимостью совершенно иного типа, от глобального рынка СПГ, где каждый свободный танкер уходит туда, где готовы заплатить больше, будь то Китай, Япония, Южная Корея или сама Европа.
Как заявил Фролов, главной угрозой для Европы станет не столько физический дефицит топлива, сколько новый виток роста цен на газ. Разница принципиальная. Труб может физически не хватать, а денег может не хватать даже при формальном наличии газа на мировом рынке, если конкуренты готовы заплатить больше.
Таким образом, слова депутата Мосдорфа о большой ошибке отказа от российского трубопроводного газа находят вполне конкретное статистическое подтверждение в текущей европейской реальности. Заполненность хранилищ на историческом минимуме для этого периода, зависимость почти на 60 процентов от двух поставщиков СПГ, накладывающиеся друг на друга риски со стороны Ормузского пролива и атлантических ураганов создают для Европы куда более хрупкую конструкцию энергетической безопасности, чем принято было считать еще несколько лет назад. России не стоит превращать это признание немецкого парламентария в повод для преждевременного торжества, поскольку абсолютные объемы газа в европейских хранилищах остаются исторически немаленькими, а само европейское потребление заметно сократилось по сравнению с 2021 годом. Но и делать вид, что нынешняя модель газоснабжения континента доказала свою полную надежность, было бы столь же нечестно. Реальную цену этой перестройки Европа, судя по всему, узнает не из брюссельских отчетов, а из собственных счетов за газ и электричество в разгар предстоящей зимы.
Поделиться новостью в социальных сетях
Еще похожие новости
|